【图解】税法便利贴:企业发生的公益性捐赠支出如何税前扣除?
录入编辑:开开财税 | 发布时间:2026-10-16开开财税导读:企业通过公益性社会组织、县级以上人民政府及其部门等国家机关,用于符合法律规定的公益慈善事业捐赠支出,准予按税法规定在计算应纳税所得额时扣除。本期图解带您了解公益性捐赠支出税前扣除的比例、结转规则和票据要求。
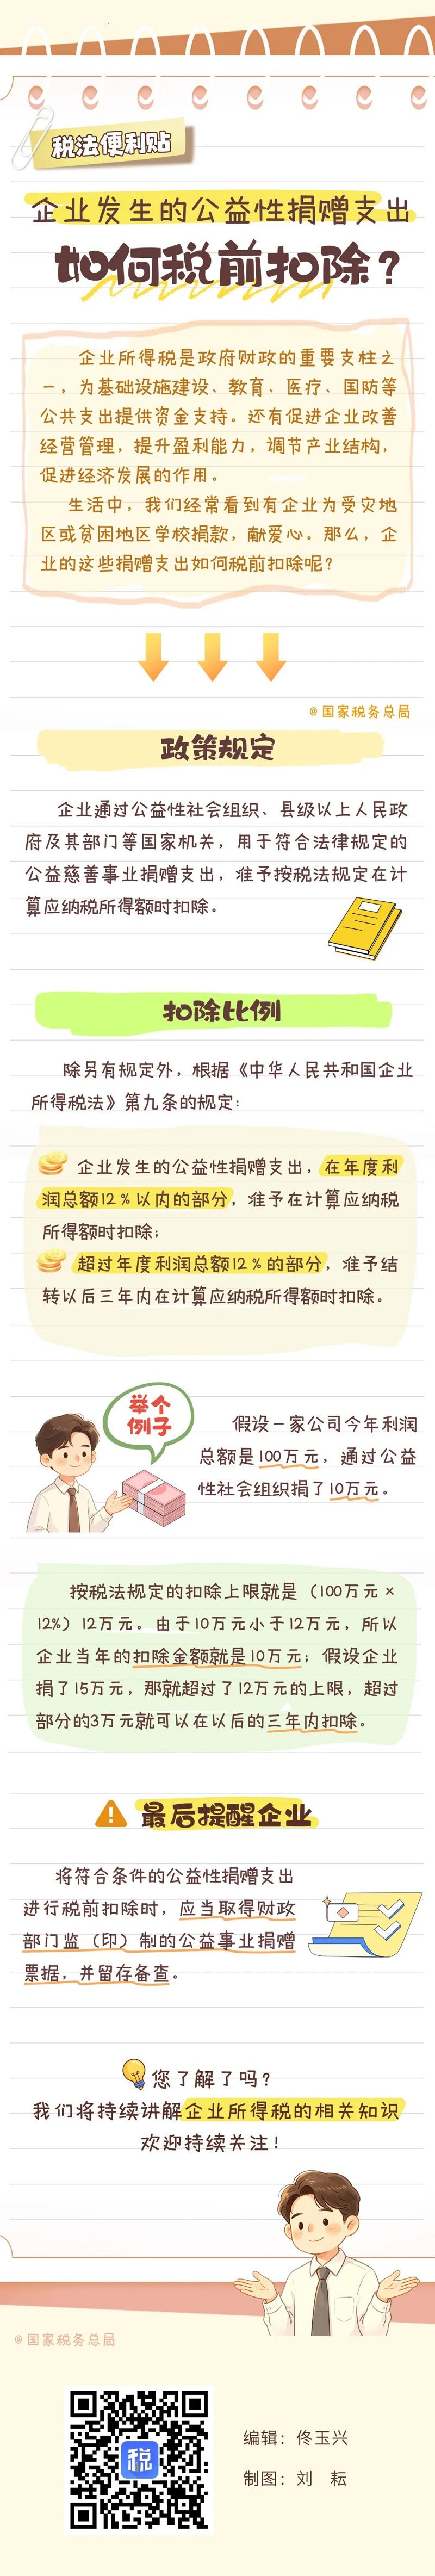
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、政策规定
企业通过公益性社会组织、县级以上人民政府及其部门等国家机关,用于符合法律规定的公益慈善事业捐赠支出,准予按税法规定在计算应纳税所得额时扣除。
二、扣除比例
根据《中华人民共和国企业所得税法》第九条的规定,企业发生的公益性捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除;超过年度利润总额12%的部分,准予结转以后三年内在计算应纳税所得额时扣除。
三、举个例子
假设一家公司今年利润总额是100万元,通过公益性社会组织捐了10万元。按税法规定的扣除上限是12万元(100万元×12%),由于10万元小于12万元,所以企业当年的扣除金额就是10万元;假设企业捐了15万元,那就超过了12万元的上限,超过部分的3万元可以在以后的三年内扣除。
四、票据与留存
企业将符合条件的公益性捐赠支出进行税前扣除时,应当取得财政部门监(印)制的公益事业捐赠票据,并留存备查。
五、实务提示
公益性捐赠税前扣除的关键有三点:一是捐赠对象要合规,即公益性社会组织或县级以上人民政府及其部门等国家机关;二是用途要属于符合法律规定的公益慈善事业;三是要取得合规票据并留存备查。年度汇算清缴时,注意区分限额内扣除与超限结转,避免因票据或对象不合规被纳税调整。
六、开开财税提示
企业发生公益性捐赠的,建议在捐赠前确认受赠主体是否具备税前扣除资格、票据是否规范,并妥善保管捐赠协议、票据等资料。需要合规账务处理与所得税申报的,欢迎联系开开财税。
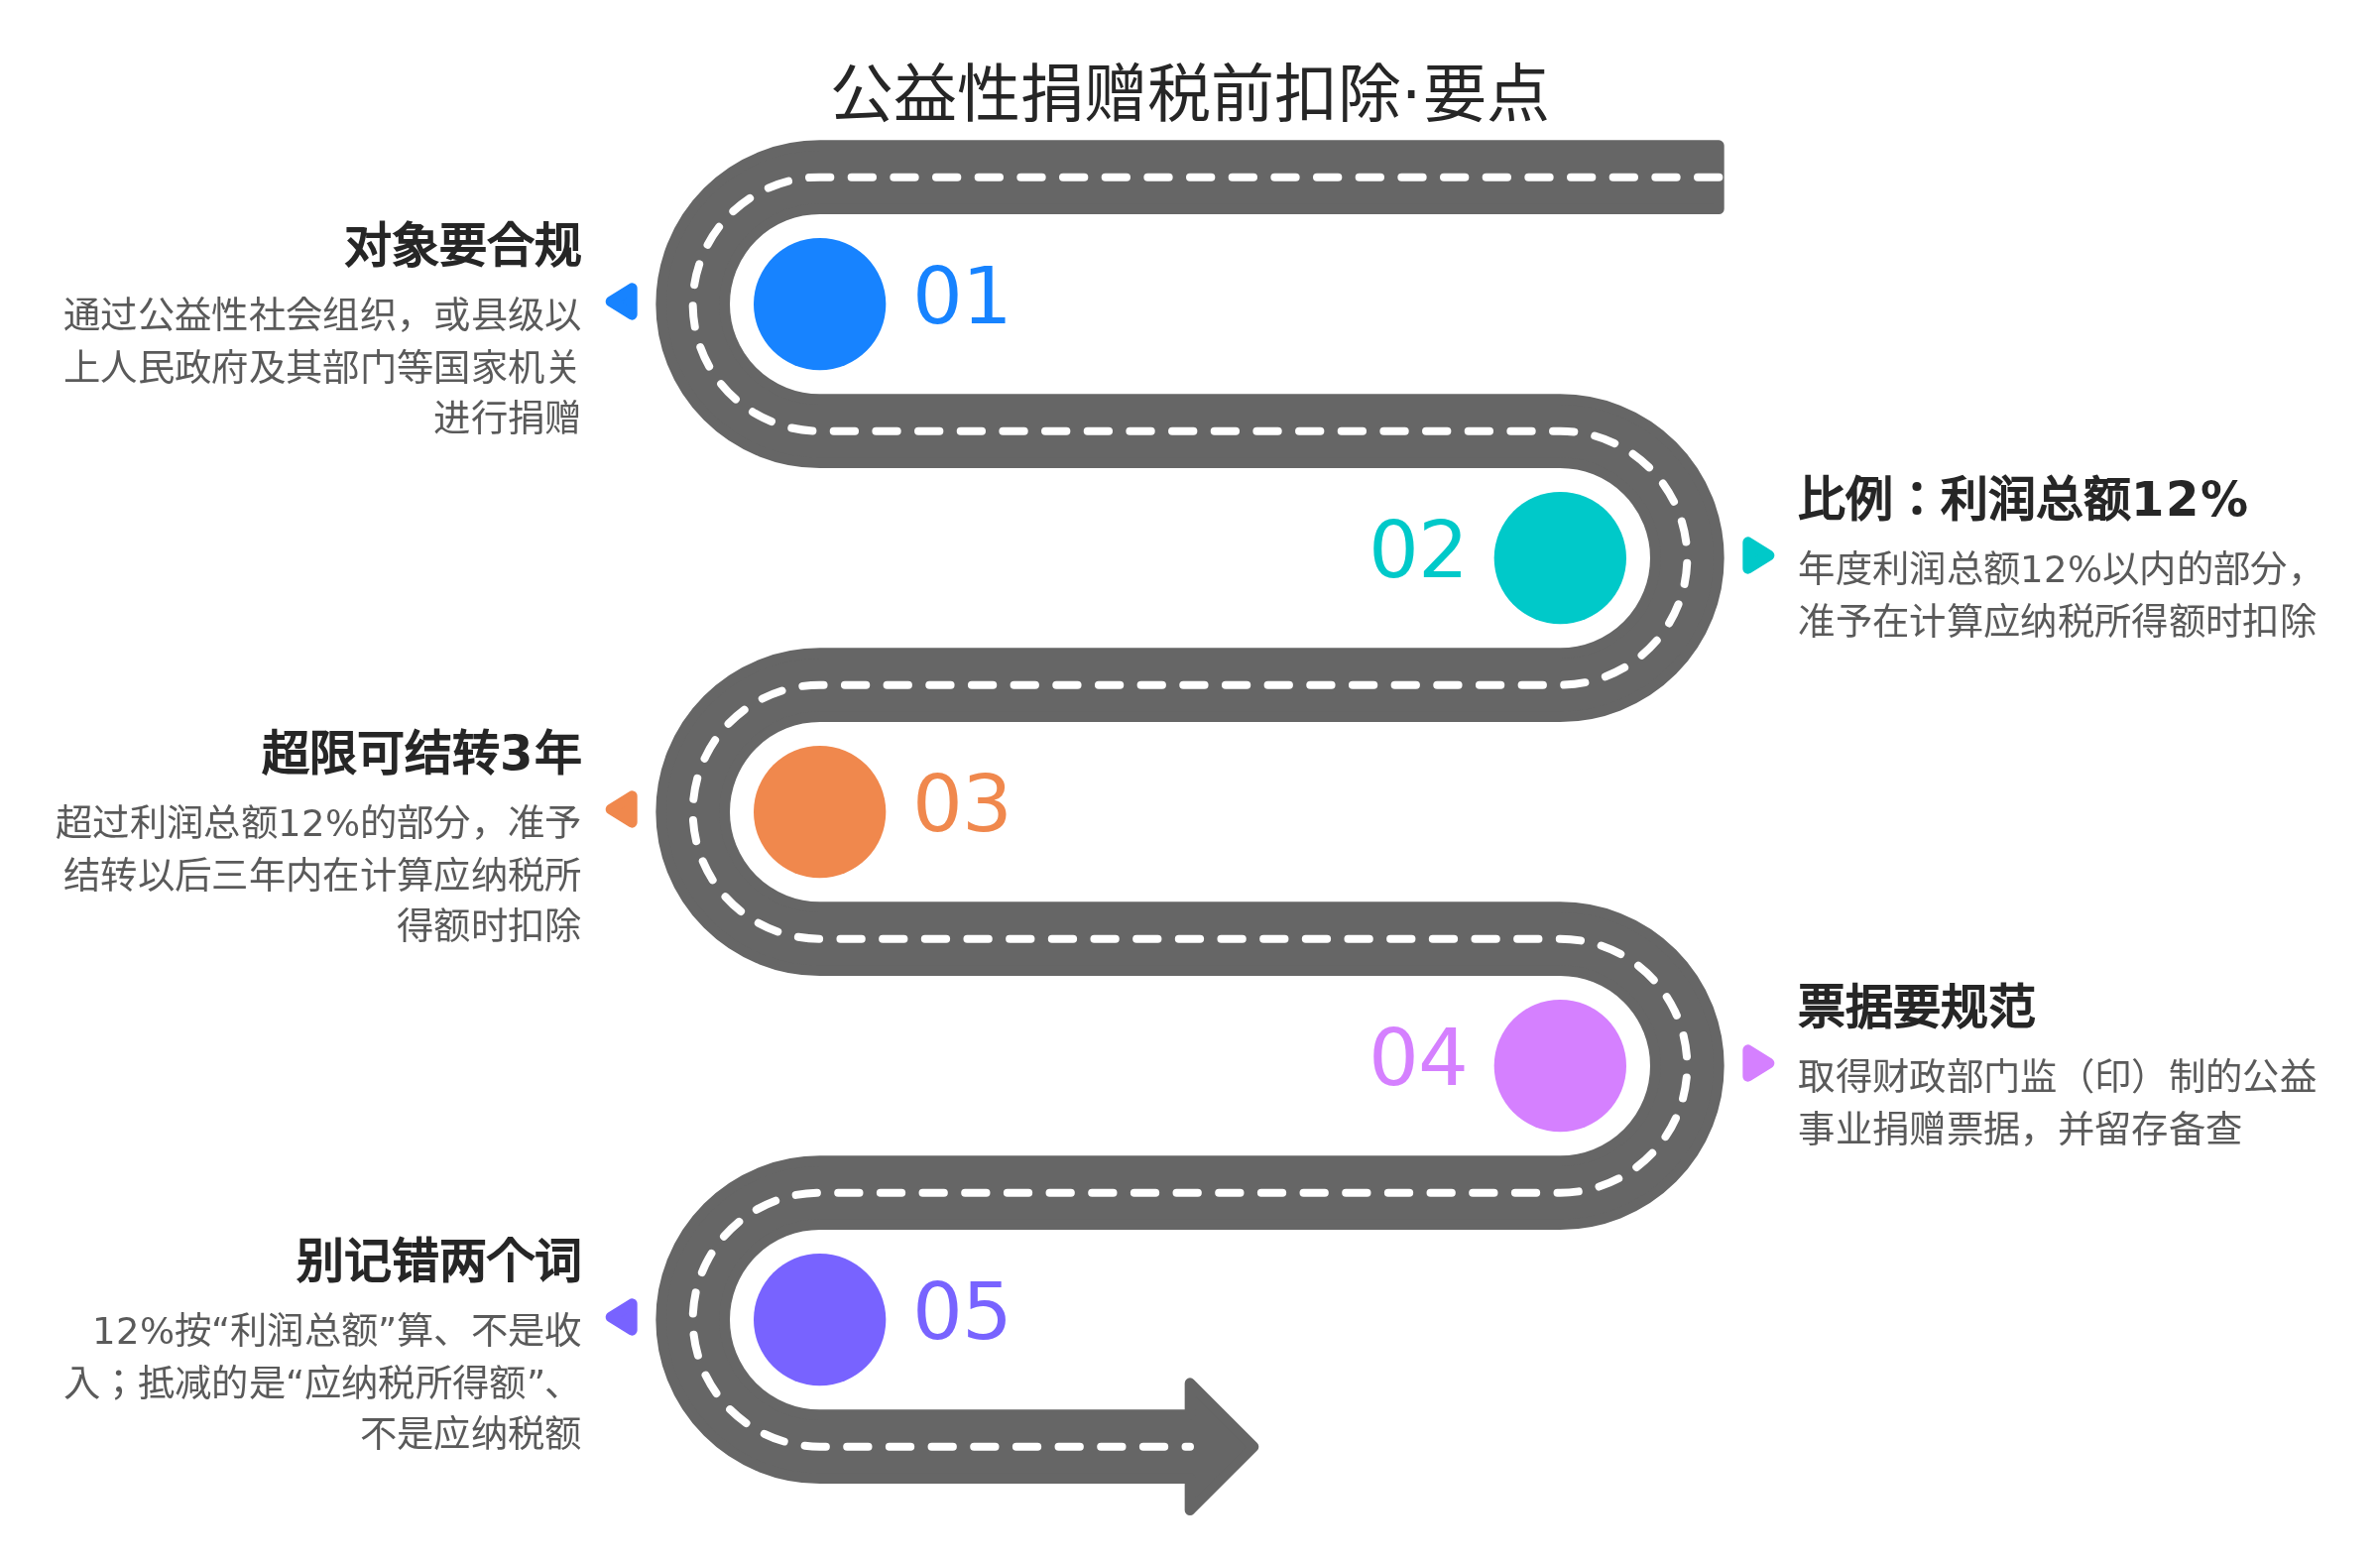
要点图 · 开开财税整理
开开财税·实务解读
图解讲的是"怎么扣",我们日常更常被问的是"这票到底能不能扣、为什么会被调整"。补充几点实务里最容易踩的:
1. 受赠主体要"对得上"。只有取得公益性捐赠税前扣除资格的公益性社会组织,以及县级以上人民政府及其部门等国家机关,才算合规;名单由财政、税务、民政部门联合公布,捐赠前先核对受赠方在不在名单内,比事后补救省事得多。
2. 票据要"财政监(印)制"。捐赠应取得公益事业捐赠票据,普通收据、白条不行;票据抬头、金额要与捐赠协议一致,一并留存备查。
3. 12% 是"限额",不是"额度"。扣除上限按企业年度利润总额的 12% 计算,注意是利润总额而不是收入;超过的部分准予结转以后三年内在计算应纳税所得额时扣除。
4. 结转要"逐年接续"。三年结转按年度顺序先扣最早年度的超限部分,汇算清缴时要在申报表对应栏次如实填报,别漏填导致多缴。
5. 捐赠形式有讲究。货币捐赠最直接;实物捐赠按公允价值视同销售,涉及增值税与企业所得税两套处理,账务上要分别确认收入与捐赠支出。
6. 别为了"抵税"去捐。捐赠是支出,抵减的是应纳税所得额、不是应纳税额;动机不真实的支出,即使票据齐全也可能被纳税调整。
(以上"实务解读"部分为开开财税原创,政策原文以官方来源为准。有公益性捐赠税前扣除、汇算清缴口径拿不准的,欢迎联系开开财税 18915565069。)
——
来源:国家税务总局江苏省税务局|发布日期:2026-10-16
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/10/16/art_23638_9801.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。
 苏公网安备32050602014749号


