图解|税法便利贴:企业生产经营中哪些支出可以税前扣除
录入编辑:开开财税 | 发布时间:2026-10-10开开财税导读:企业实际发生的与取得收入有关的、合理的支出,准予在计算应纳税所得额时扣除。哪些支出可以税前扣除、哪些不能?国家税务总局以“税法便利贴”图解形式作了梳理。
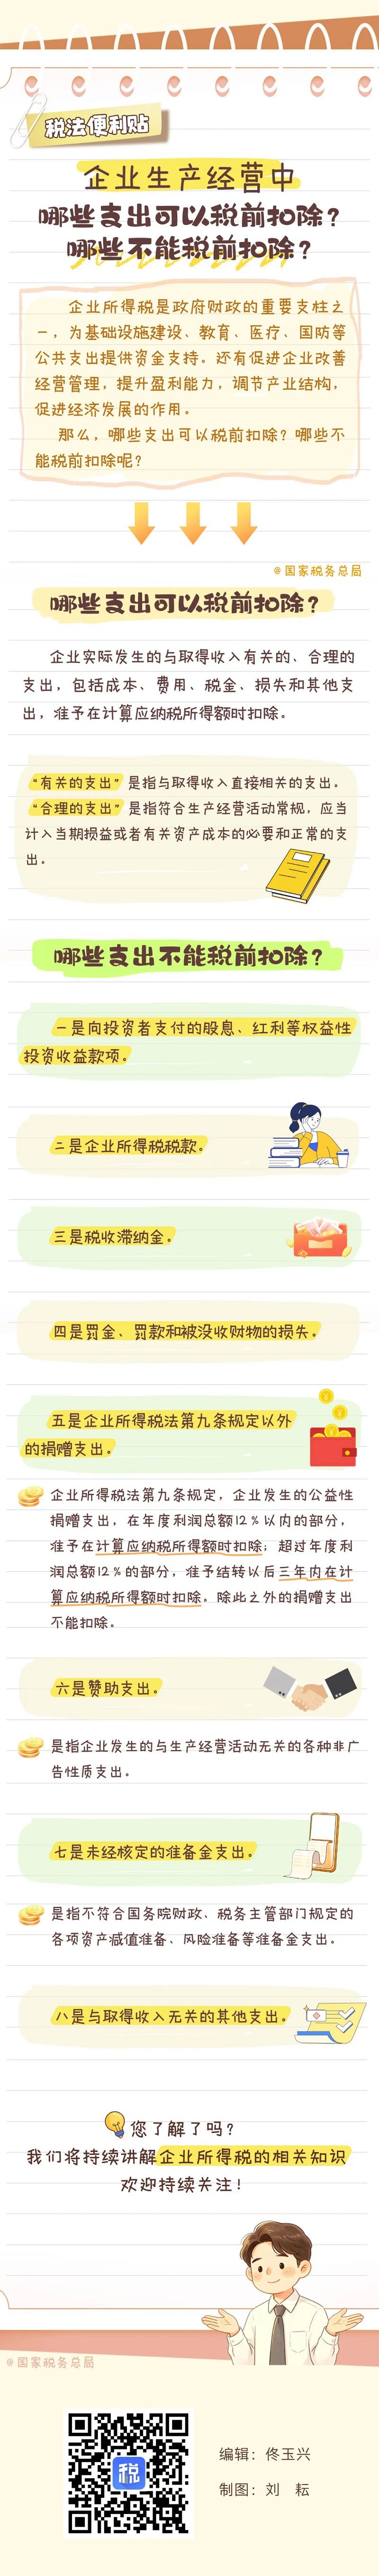
图解原图 · 来源:国家税务总局(点击图片查看大图)
企业所得税是政府财政的重要支柱之一,为基础设施建设、教育、医疗、国防等公共支出提供资金支持,同时有助于促进企业改善经营管理、提升盈利能力、调节产业结构、促进经济发展。
一、哪些支出可以税前扣除。企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
其中,“有关的支出”是指与取得收入直接相关的支出;“合理的支出”是指符合生产经营活动常规,应当计入当期损益或者有关资产成本的必要和正常的支出。
二、哪些支出不能税前扣除。一是向投资者支付的股息、红利等权益性投资收益款项;二是企业所得税税款;三是税收滞纳金;四是罚金、罚款和被没收财物的损失。
五是企业所得税法第九条规定以外的捐赠支出。公益性捐赠支出在年度利润总额12%以内的部分准予扣除,超过年度利润总额12%的部分准予结转以后三年内在计算应纳税所得额时扣除,除此之外的捐赠支出不能扣除。
六是赞助支出,即企业发生的与生产经营活动无关的各种非广告性质支出。
七是未经核定的准备金支出,即不符合国务院财政、税务主管部门规定的各项资产减值准备、风险准备等准备金支出。
八是与取得收入无关的其他支出。
——
来源:国家税务总局(国家税务总局办公厅)|发布日期:2026-10-10
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/10/10/art_23638_9741.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。
 苏公网安备32050602014749号


