收到"生产生活服务*服务费"发票,先别急着拒收
录入编辑:开开财税 | 发布时间:2026-10-16开开财税导读:最近不少财务在群里说,收到还没看清品名的发票就想退回去。其实"生产生活服务*服务费"这个大类本身没问题,关键在星号后面的品名写没写清、业务对不对得上。这篇把"要不要拒、怎么查、怎么处理"讲清楚。
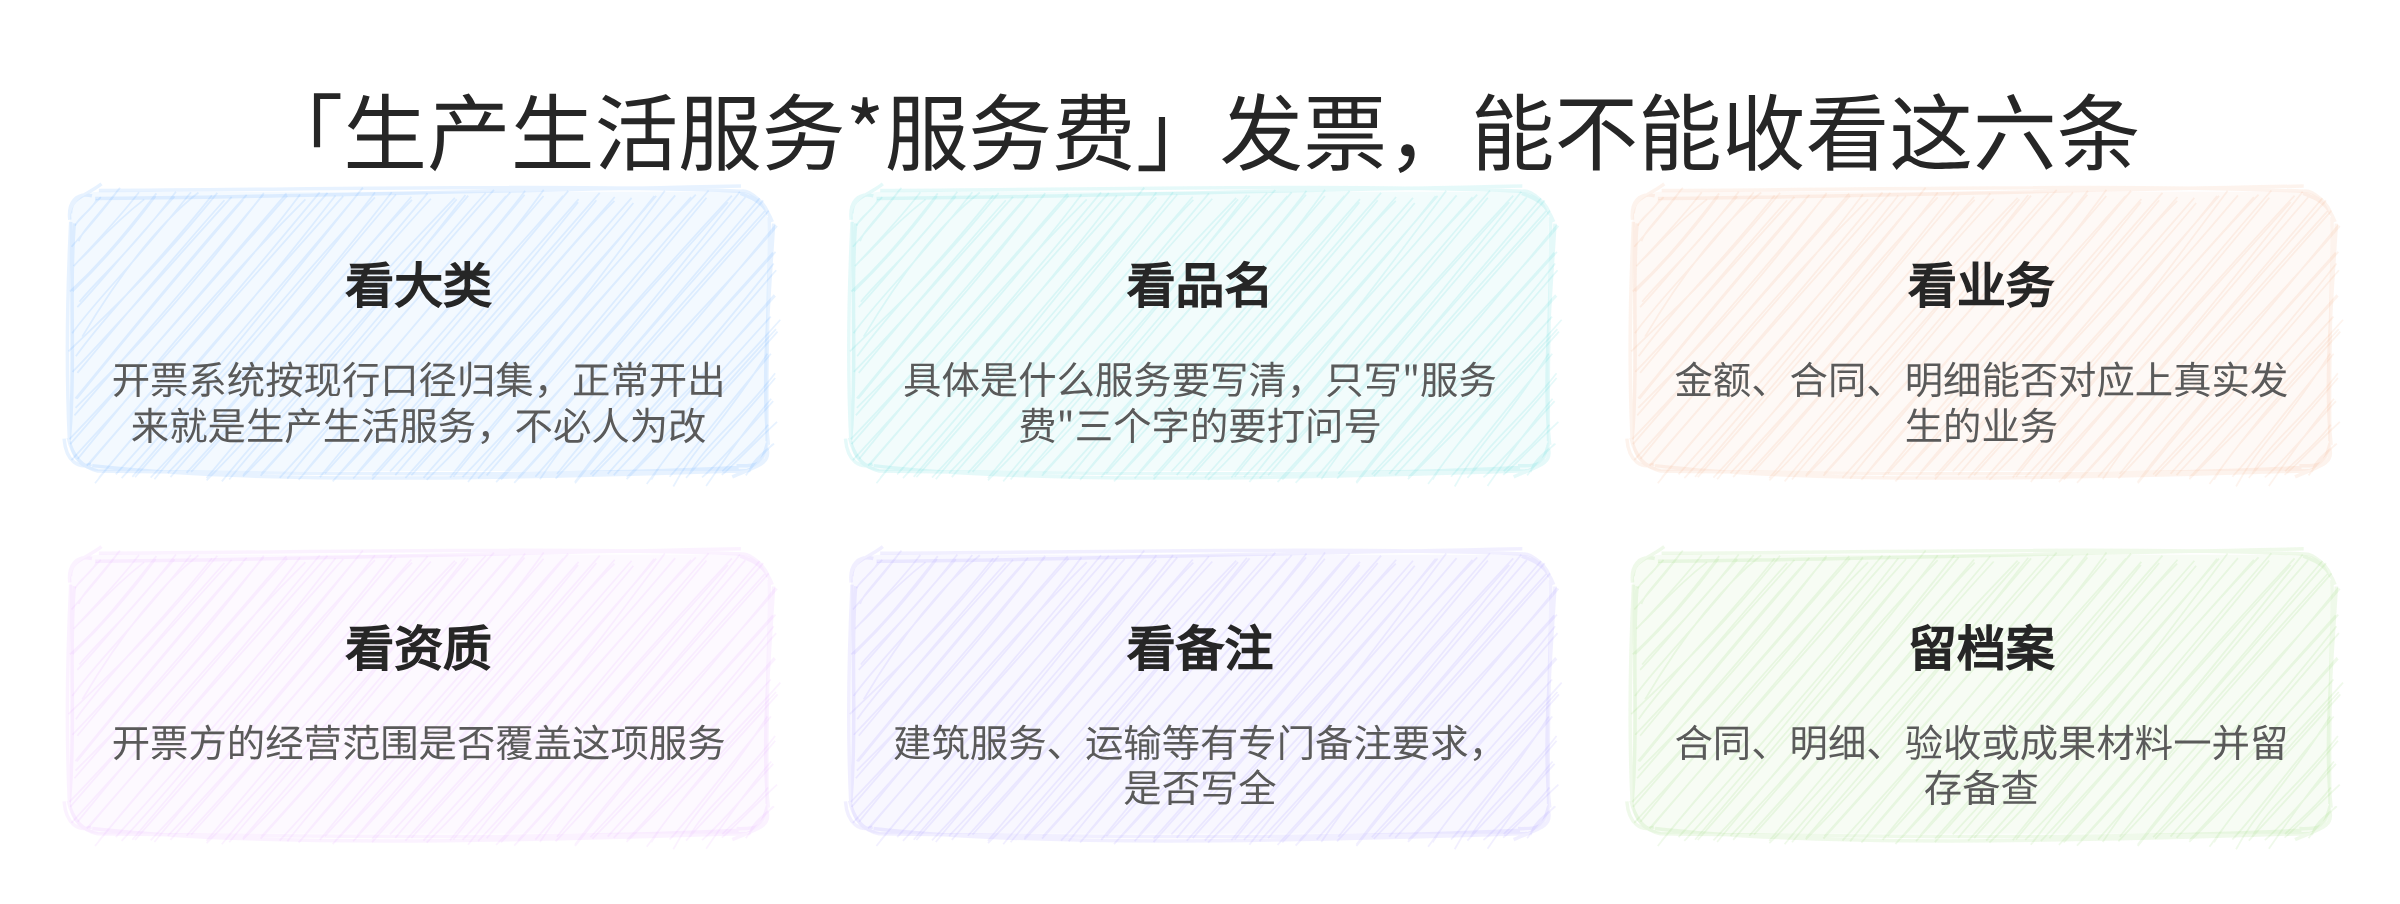
服务费发票能不能收·六条检查 · 开开财税整理
一、先说结论:大类没错,别急着拒收
按照现行增值税法规和发票开具口径,服务类发票在"货物和劳务名称"上做了大类归集,统一为"生产生活服务"。所以现在开出来的服务类发票,第一段显示"生产生活服务",是正常现象,不是开错了票。
真正要看的,不是大类,而是星号(*)后面的具体品名,以及备注和票面信息能不能和真实业务对上。
二、变的是分类口径,不是税率
第一,税率没有变。一般纳税人提供现代服务、生活服务,适用税率仍是6%(小规模纳税人按征收率、适用简易计税的按简易办法,另算),发票上的税率栏和以前一样。
第二,变化在归类方式。过去服务按"信息技术服务""鉴证咨询服务""商务辅助服务"等细分编码开具,现在大类归到"生产生活服务"项下,再在后面写具体服务名称。
第三,旧编码开出的发票仍然有效。编码调整是分类口径的变化,不代表旧票作废;只要业务真实、品名能对应,正常报销、抵扣即可。
三、这几种情况,才真的要留心
1. 品名过于笼统:只写"服务费""技术服务费""咨询费",看不出具体是什么服务,且金额较大、没有合同或明细支撑。
2. 开票方经营范围里根本没有这类服务。
3. 三流不一致:合同、发票、资金对不上,或者开票方与实际提供服务的主体不是同一个。
4. 有买卖发票的迹象:按"点位"收费、可以任选品名、公司刚注册就大额开票。
这些不是"大类"的问题,而是业务真实性和品名规范性的问题。即使大类写对了,这类票在抵扣和入账上同样有风险。
四、收到不规范的发票,怎么处理
先沟通:让对方在品名里写清具体服务项目,必要时附合同或明细。
换开或红冲:品名确实笼统、又无法说明具体业务的,要求对方作废或红冲后重新开具。
别"先收了再说":一旦认证抵扣、跨月再改,红冲会麻烦得多。
受票方也要把好源头:如果业务本身不真实,拒收一张票解决不了问题,关键是把住业务真实性这道关。
五、财务实操清单
1. 看品名:星号后是否写清具体服务名称,能否对应合同;
2. 看税率:一般计税的现代、生活服务,税率栏是否为6%;
3. 看三流:合同、发票、付款三者是否一致;
4. 看资质:开票方经营范围是否覆盖该项服务;
5. 看备注:建筑服务、运输等对备注有特定要求的,是否写全;
6. 留档案:合同、明细、验收或成果证明材料一并留存备查。
六、常见问答
问:旧编码开出来的"信息技术服务*技术服务费",现在还能用吗?答:能用。编码变更是分类口径调整,不代表旧票失效;只要业务真实、品名能对应,正常报销抵扣即可。
问:品名只写"服务费"三个字,一定不行吗?答:不一定。金额小、有合同、业务清楚的一般没问题;金额大、无明细、无法对应具体业务的,就有风险,建议要求换开。
问:是不是所有服务都要改成"生产生活服务*"?答:开票系统按现行口径归集大类,正常开出来的就是"生产生活服务*具体品名",如实填写即可,不必人为去改。
一句话收尾:判断一张服务费发票能不能收,看的从来不是大类那四个字,而是品名清不清楚、业务真不真实。
——
本文由开开财税结合现行发票开具口径整理,非官方文件;具体以税务机关最新规定和主管税务机关口径为准。苏州开开财税管理咨询有限公司,公司注册、代理记账、税务咨询,电话 18915565069。
 苏公网安备32050602014749号


