图解|业务招待费税前扣除要注意“双重限额”:发生额60%与营业收入5‰孰低
录入编辑:开开财税 | 发布时间:2026-08-05开开财税导读:企业计算业务招待费税前扣除额时,如果只按实际发生额的60%计算,忽略了“最高不得超过当年销售(营业)收入5‰”的限额规定,就可能出现超额列支的风险。
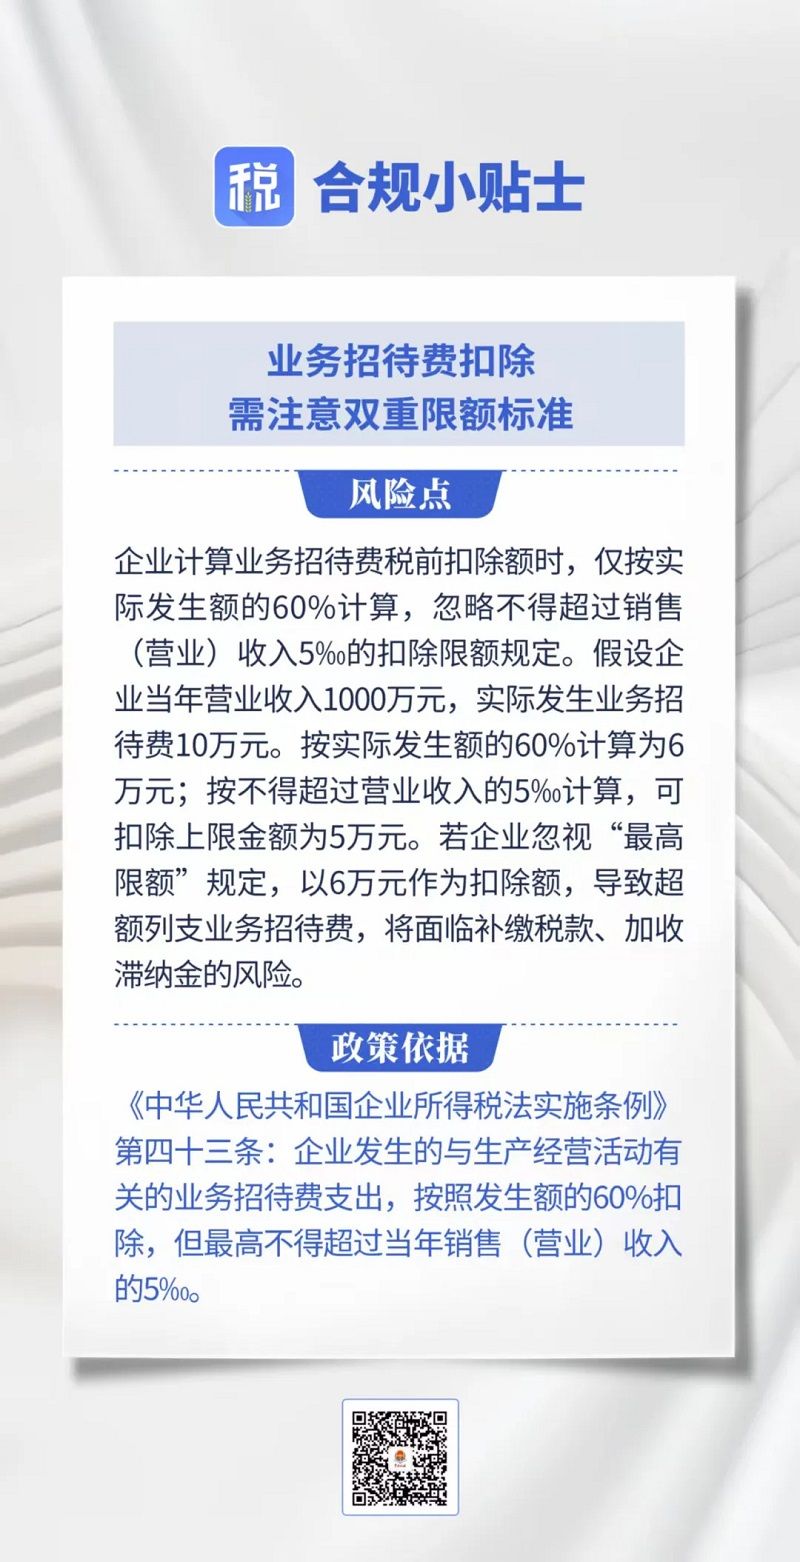
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、风险点。企业计算业务招待费税前扣除额时,仅按实际发生额的60%计算,忽略不得超过销售(营业)收入5‰的扣除限额规定。
二、举例说明。假设企业当年营业收入1000万元,实际发生业务招待费10万元。按实际发生额的60%计算为6万元;按不得超过营业收入的5‰计算,可扣除上限金额为5万元。若企业忽视“最高限额”规定,以6万元作为扣除额,导致超额列支业务招待费,将面临补缴税款、加收滞纳金的风险。
三、政策依据。《中华人民共和国企业所得税法实施条例》第四十三条:企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
实操提示:即扣除额需要同时满足两个限额——按发生额的60%计算,且不超过当年销售(营业)收入的5‰,两者取低。汇算清缴时建议将业务招待费与广告费和业务宣传费、职工福利费等其他有扣除限额的项目一并复核,并注意区分业务招待费与业务宣传费、会议费的界限,保留完整、合规的扣除凭证。
——
来源:国家税务总局(图解税收)|发布日期:2026-08-05
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/8/5/art_23638_9121.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。