图解|哪些收入要征收企业所得税?销售货物、提供劳务、转让财产、股息红利等九类收入一次讲清
录入编辑:开开财税 | 发布时间:2026-09-23开开财税导读:企业所得税是政府财政的重要支柱之一,为基础设施建设、教育、医疗、国防等公共支出提供资金支持,同时促进企业改善经营管理、提升盈利能力。那么,哪些收入需要征收企业所得税?税务部门以图解方式对九类收入作了逐项说明。
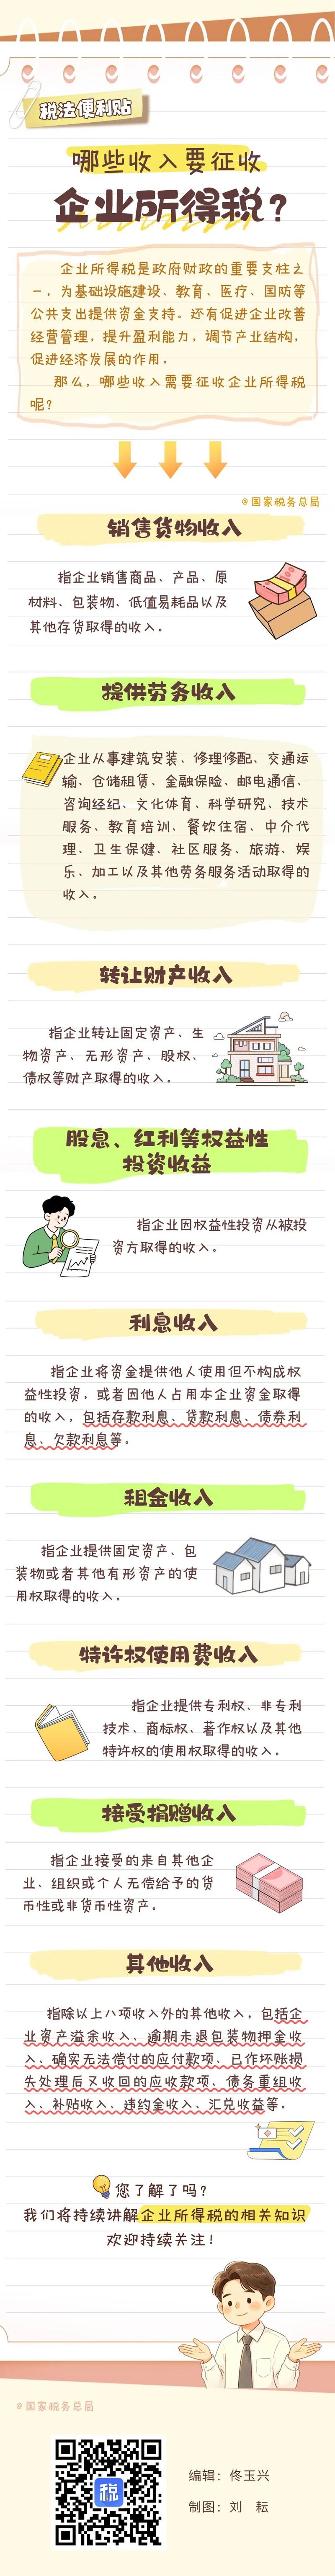
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、销售货物收入
指企业销售商品、产品、原材料、包装物、低值易耗品以及其他存货取得的收入。
二、提供劳务收入
指企业从事建筑安装、修理修配、交通运输、仓储租赁、金融保险、邮电通信、咨询经纪、文化体育、科学研究、技术服务、教育培训、餐饮住宿、中介代理、卫生保健、社区服务、旅游、娱乐、加工以及其他劳务服务活动取得的收入。
三、转让财产收入
指企业转让固定资产、生物资产、无形资产、股权、债权等财产取得的收入。
四、股息、红利等权益性投资收益
指企业因权益性投资从被投资方取得的收入。
五、利息收入
指企业将资金提供他人使用但不构成权益性投资,或者因他人占用本企业资金取得的收入,包括存款利息、贷款利息、债券利息、欠款利息等。
六、租金收入
指企业提供固定资产、包装物或者其他有形资产的使用权取得的收入。
七、特许权使用费收入
指企业提供专利权、非专利技术、商标权、著作权以及其他特许权的使用权取得的收入。
八、接受捐赠收入
指企业接受的来自其他企业、组织或者个人无偿给予的货币性资产、非货币性资产。
九、其他收入
指除以上八项收入外的其他收入,包括企业资产溢余收入、逾期未退包装物押金收入、确实无法偿付的应付款项、已作坏账损失处理后又收回的应收款项、债务重组收入、补贴收入、违约金收入、汇兑收益等。
开开财税提示:日常记账中容易遗漏的是“其他收入”一类,如逾期未退包装物押金、确实无法偿付的应付款项、补贴收入、违约金收入等,这些项目同样构成应税收入,年度汇算清缴时应逐项核对。
——
来源:国家税务总局江苏省税务局|发布日期:2026-09-23
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/23/art_23638_9662.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。